Սոցապնախարարությունը՝ կուտակայինի մասին
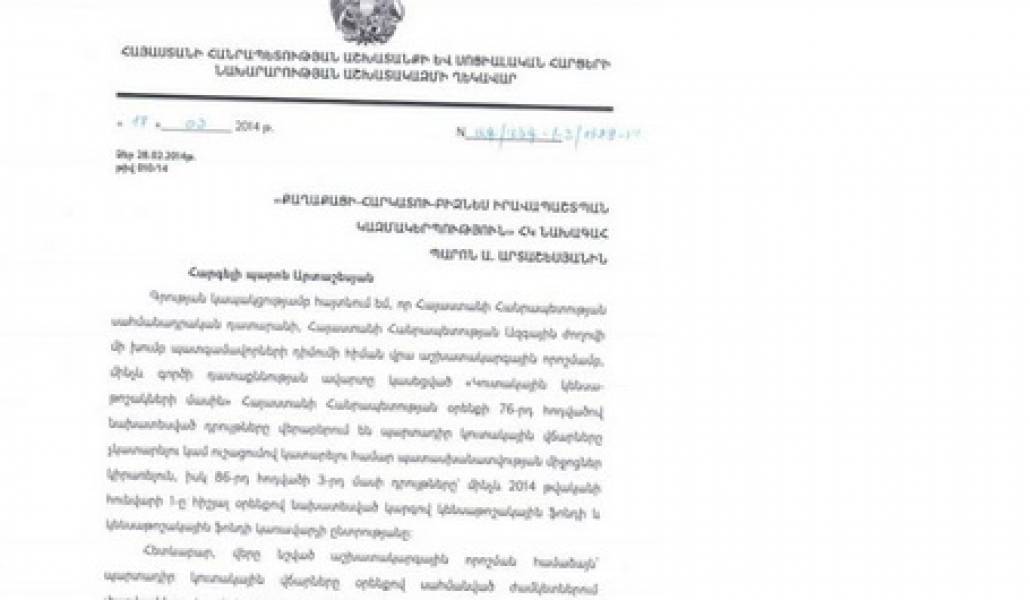
Վերջապես մեր հարցմանը պատասխանել է, կամ առավել ճիշտ կլինի ասել «չի պատասխանել» (եթե չափանիշ ընտրենք պատասխանի բովանդակությունը) ՀՀ Աշխատանքի և սոցիալական հարցերի նախարարությունը: Նախարար Ա. Ասատրյանին ու նախարարությանը փաստորեն պատասխանի համար պահանջվեց ամբողջ 14 օր: Ընդ որում, մեր հարցման երկթերթ «պատասխանը» բովանդակային իմաստով որևէ արժեք իրենից չի ներկայացնում: «Պատասխանն» ընդամենը Կուտակային կենսաթոշակային օրենքի որոշ հոդվածների մեջբերում է, բացակայում է մեր կողմից բարձրացված հարցի պատասխանը և ըստ էության հարցից խուսափման միջոց է (դա արդեն սովորական է դարձել ՀՀ Պետական մարմինների համար): Այն ևս մեկ անգամ փաստում է, որ պետական տարբեր գերատեսչությունների` ՀՀ ՊԵԿ, ԿԲ, ԱՍՀՆ և Ֆինանսների նախարարության պնդումներն այն մասին, որ գործատուները, չնայած ՀՀ ՍԴ աշխատակարգային որոշման, այնուամենայնիվ պարտավոր են կատարել պարտադիր կուտակային վճարների հաշվարկ` հիմնազուրկ են: Հիշեցնենք, որ Քաղաքացի-Հարկատու-Բիզնես Իրավապաշտպան կազմակերպությունը դիմել էր վերը նշված պետական մարմիններին, խնդրելով պատասխանել հետևյալ հարցերին (չէինք դիմել միայն ֆինանսների նախարարությանը՝վերջինի կողմից հայտարարության ավելի ուշ կատարելու և պատասխանի կամ դրա բացակայության բացարձակ կանխատեսելիության պատճառով: Ի դեպ ՀՀ Ֆինանսների նախարարությունը կարող է պատասխանել այս հարցին, եթե ունի պատասխան որպես այդպիսին) - ՀՀ Օրենսդրությամբ սահմանված կարգով ինչպիսի՞ իրավական հետևանք է նախատեսված այն գործատուների համար, ովքեր «Կուտակային կենսաթոշակների մասին» ՀՀ Օրենքի դրույթների համաձայն հանդիսանում են հարկային գործակալ, սակայն 2014թ. հունվար և փետրվար ամիսների համար իրենց աշխատակիցներին վճարվելիք ԱՎՈՒՄ գումարներից չեն հաշվարկի նույն օրենքով սահմանված դրույքաչափերով հաշվարկվող պարտադիր կուտակային վճարները, - ՀՀ Օրենսդրությամբ սահմանված կարգով ինչպիսի՞ իրավական հետևանք է նախատեսված այն գործատուների համար, ովքեր «Կուտակային կենսաթոշակների մասին» ՀՀ Օրենքի դրույթների համաձայն հանդիսանում են հարկային գործակալ, սակայն 2014թ. հունվար և փետրվար ամիսների համար իրենց աշխատակիցներին վճարվելիք ԱՎՈՒՄ գումարներից կհաշվարկեն նույն օրենքով սահմանված դրույքաչափերով հաշվարկվող պարտադիր կուտակային վճարները, սակայն չեն կատարի դրանց պահումն առձեռն վճարվող ԱՎՈՒՄ գումարներից: Իր գրությամբ ԱՍՀՆ աշխատակազմի ղեկավար պարոն Գրիգորյանը մասնավորապես հարկ է համարել հիշեցնել, թե Կուտակային կենսաթոշակների մասին ՀՀ Օրենքի կոնկրետ որ հոդվածներն ու դրանց որ կետերն են կասեցվել ՀՀ ՍԴ կողմից ու միաժամանակ կատարել է հետեւություն, որ ըստ այդմ՝ մինչև ՍԴ կողմից դատաքննության ավարտը պարտադիր կուտակային վճարները չկատարողների նկատմամբ պատասխանատվության միջոցներ չեն կիրառվի: Անհասկանալի է դառնում թե ինչու է ԱՍՀՆ աշխատակազմի ղեկավարն իր պատասխանում բավական ծավալուն անդրադարձ կատարում փաստի, որը հայտնի է ոչ միայն մեզ, այլև թերևս նույնիսկ պարտադիր կուտակային վճարների խնդրով առանձնապես չհետաքրքրված բազմահազար քաղաքացիների: Հատկապես անհասկանալի է, եթե հաշվի առնենք, որ մեր կողմից չի հարցվել, թե որ հոդվածներն են կասեցված: Նախարարության աշխատակազմի ղեկավարի հաջորդ հիշատակումը վերաբերվում է կուտակային կենսաթոշակների մասին ՀՀ Օրենքի 86-րդ հոդվածի 2-րդ կետին, որով նա հիշեցնում է (կարծես թե որևէ մեկը մոռացել էր), որ պարտադիր կուտակային վճարներ կատարելու պարտավորությանը վերաբերվող դրույթներն ուժի մեջ են մտել 2014թ.հունվարի 1-ից` միաժամանակ մոռանալով (կամ մոռացության մատնելով), որ նույն դրույթների չպահպանման համար պատասխանատվությունն ամբողջությամբ` նույնն է թե վկայակոչված դրույթների գործողությունը փաստացի կասեցվել է ՍԴ կողմից արդեն հունվարի 24-ից` երբ դեռ վրա չէր հասել պահը այդ դրույթների կիրառության: Հերթական պետական մարմինն իր պատասխանով հերթական անգամ փաստում է, որ մինչ ՀՀ ՍԴ կողմից վերջնական որոշման ընդունումը գործատուները չունեն պարտադիր կուտակային վճարներն իրենց աշխատողներին հատկացվող ԱՎՈՒՄ գումարներից հարկ է առանձնակի ընդգծել ՀԱՇՎԱՐԿԵԼՈՒ, պարտավորություն (վճարման կամ պահման պարտավորության մասին ավելորդ է անգամ խոսելն` այդպիսի իրավունք վերջիններս չունեն, եթե իհարկե նման ցանկություն չի հայտնում աշխատակիցը): Հ.Գ. Այն որ գործատուներն առայժմ չունեն պարտադիր կուտակային վճարների հաշվարկման պարտականություն, կարելի է համարել հաստատված: Փաստ է նաև, որ ՊԵԿ էլեկտրոնային հաշվետվությունների համակարգում տեղադրված, գործատուների կողմից ներկայացման ենթակա եկամտային հարկի ամսեկան ամփոփ հաշվարկի ձևում տեղ գտած ինքնաշխատ մեխանիզմների միջոցով հնարավոր է դարձել «էլեկտրոնահոգեբանական» ճնշումների և զգալի թյուրիմացությունների առաջացումը բազմաթիվ գործատուների շրջանում: Այս խնդրին ինչպես հայտնի է մեր կազմակերպությունը ևս անդրադարձել է` հանդես գալով ինքնաշխատ համակարգի ՀՀ հարկային օրենսդրությանը համապատասխանության վերաբերյալ վերլուծությամբ և դիմելով ՀՀ Վարչապետին, ՊԵԿ-ին և ՄԻՊ գրասենյակին: ՊԵԿ պատասխանն այսկապակցությամբ արդեն իսկ ստացվել է, խնդրին արձագանքել է նաև ՄԻՊ գրասենյակը: Այս կապակցությամբ ևս հանդես կգանք համապատասխան հայտարարությամբ` ստացված պատասխան գրությունների վերլուծությունից հետո: Քաղաքացի-Հարկատու-Բիզնես Իրավապաշտպան կազմակերպություն ՀԿ